
건강보험료 계산은 2026년 직장가입자라면 월급(보수월액)에 7.19%를 곱해 회사와 절반씩 내는 방식이라, 월급 300만 원이면 본인 부담은 107,850원입니다.
지역가입자는 소득에 7.19%를 곱한 금액에 재산 점수 1점당 211.5원을 더해 계산합니다. 직장가입자의 피부양자로 올라가 있으면 보험료를 따로 내지 않습니다.
여기에 장기요양보험료가 함께 붙습니다. 2026년 요율과 기준은 국민건강보험공단 2026년 달라지는 제도 안내에서 확인할 수 있습니다.
기준일: 2026년 10월 4일 · 출처: 국민건강보험공단, 보건복지부, 월별 건강보험료액의 상한과 하한에 관한 고시
2026년 건강보험료율은 얼마인가요?
2026년 건강보험료율은 7.19%로, 2025년 7.09%보다 0.1%포인트 올랐습니다. 장기요양보험료율은 소득 대비 0.9448%로 2025년 0.9182%에서 올랐습니다.
| 항목 | 2026년 | 2025년 |
|---|---|---|
| 건강보험료율 | 7.19% | 7.09% |
| 장기요양보험료율 | 0.9448% | 0.9182% |
| 재산 점수당 금액 | 211.5원 | 208.4원 |
| 월 보험료 하한 | 20,160원 | — |
장기요양보험료율 0.9448%는 건강보험료로 환산하면 13.14%입니다. 그래서 건강보험료에 13.14%를 곱해도 같은 금액이 나옵니다.
직장가입자 건강보험료 계산은 어떻게 하나요?
직장가입자는 보수월액(비과세 소득을 뺀 월 급여)에 7.19%를 곱합니다. 이 금액을 근로자와 회사가 절반씩, 각각 3.595%를 냅니다.
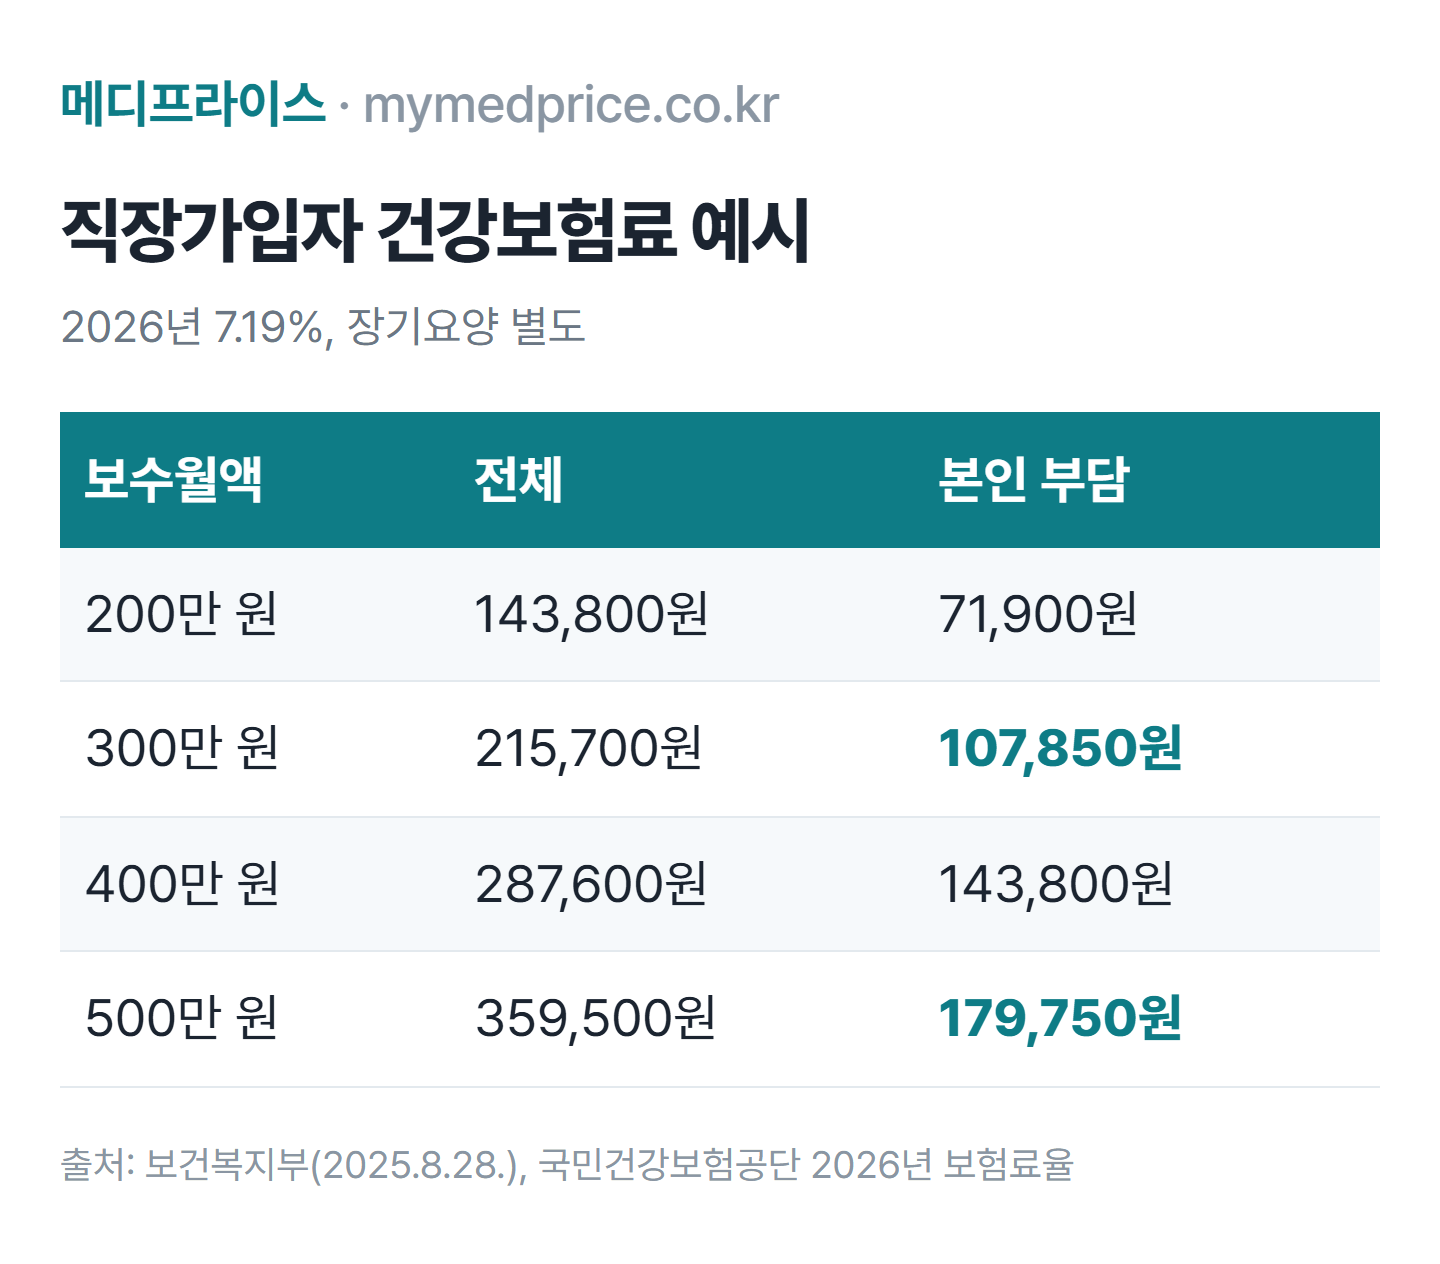
| 보수월액 | 전체 보험료 | 본인 부담 |
|---|---|---|
| 200만 원 | 143,800원 | 71,900원 |
| 300만 원 | 215,700원 | 107,850원 |
| 400만 원 | 287,600원 | 143,800원 |
| 500만 원 | 359,500원 | 179,750원 |
월급 300만 원이면 장기요양보험료 전체는 300만 원 × 0.9448% = 28,344원이고, 본인은 그 절반인 약 1만 4천 원을 냅니다. 건강보험료와 합치면 본인 부담은 매달 약 12만 2천 원입니다.
실제 고지액은 원 단위 끝자리 처리 때문에 몇십 원 다를 수 있습니다. 내 급여명세서의 건강보험 항목과 비교해 보세요.
월급이 아주 많거나 적으면 어떻게 되나요?
보험료에는 상한과 하한이 있습니다. 2026년 직장가입자 보수월액 보험료 상한은 월 9,183,480원(본인 부담 4,591,740원), 하한은 월 20,160원입니다.
월급 외 소득이 있으면 더 내나요?
월급 말고 이자·배당·임대·사업소득 같은 보수 외 소득이 연 2,000만 원을 넘으면, 넘는 부분에 소득월액보험료가 추가됩니다. 이 보험료는 회사가 나눠 내지 않고 본인이 전부 냅니다.
예를 들어 보수 외 사업소득이 연 2,600만 원이면 (2,600만 − 2,000만) ÷ 12 = 50만 원에 7.19%를 곱해 월 35,950원이 추가됩니다. 근로·연금소득은 반영 비율이 달라 공단 모의계산으로 확인하는 것이 정확합니다.
지역가입자 건강보험료 계산은 어떻게 하나요?
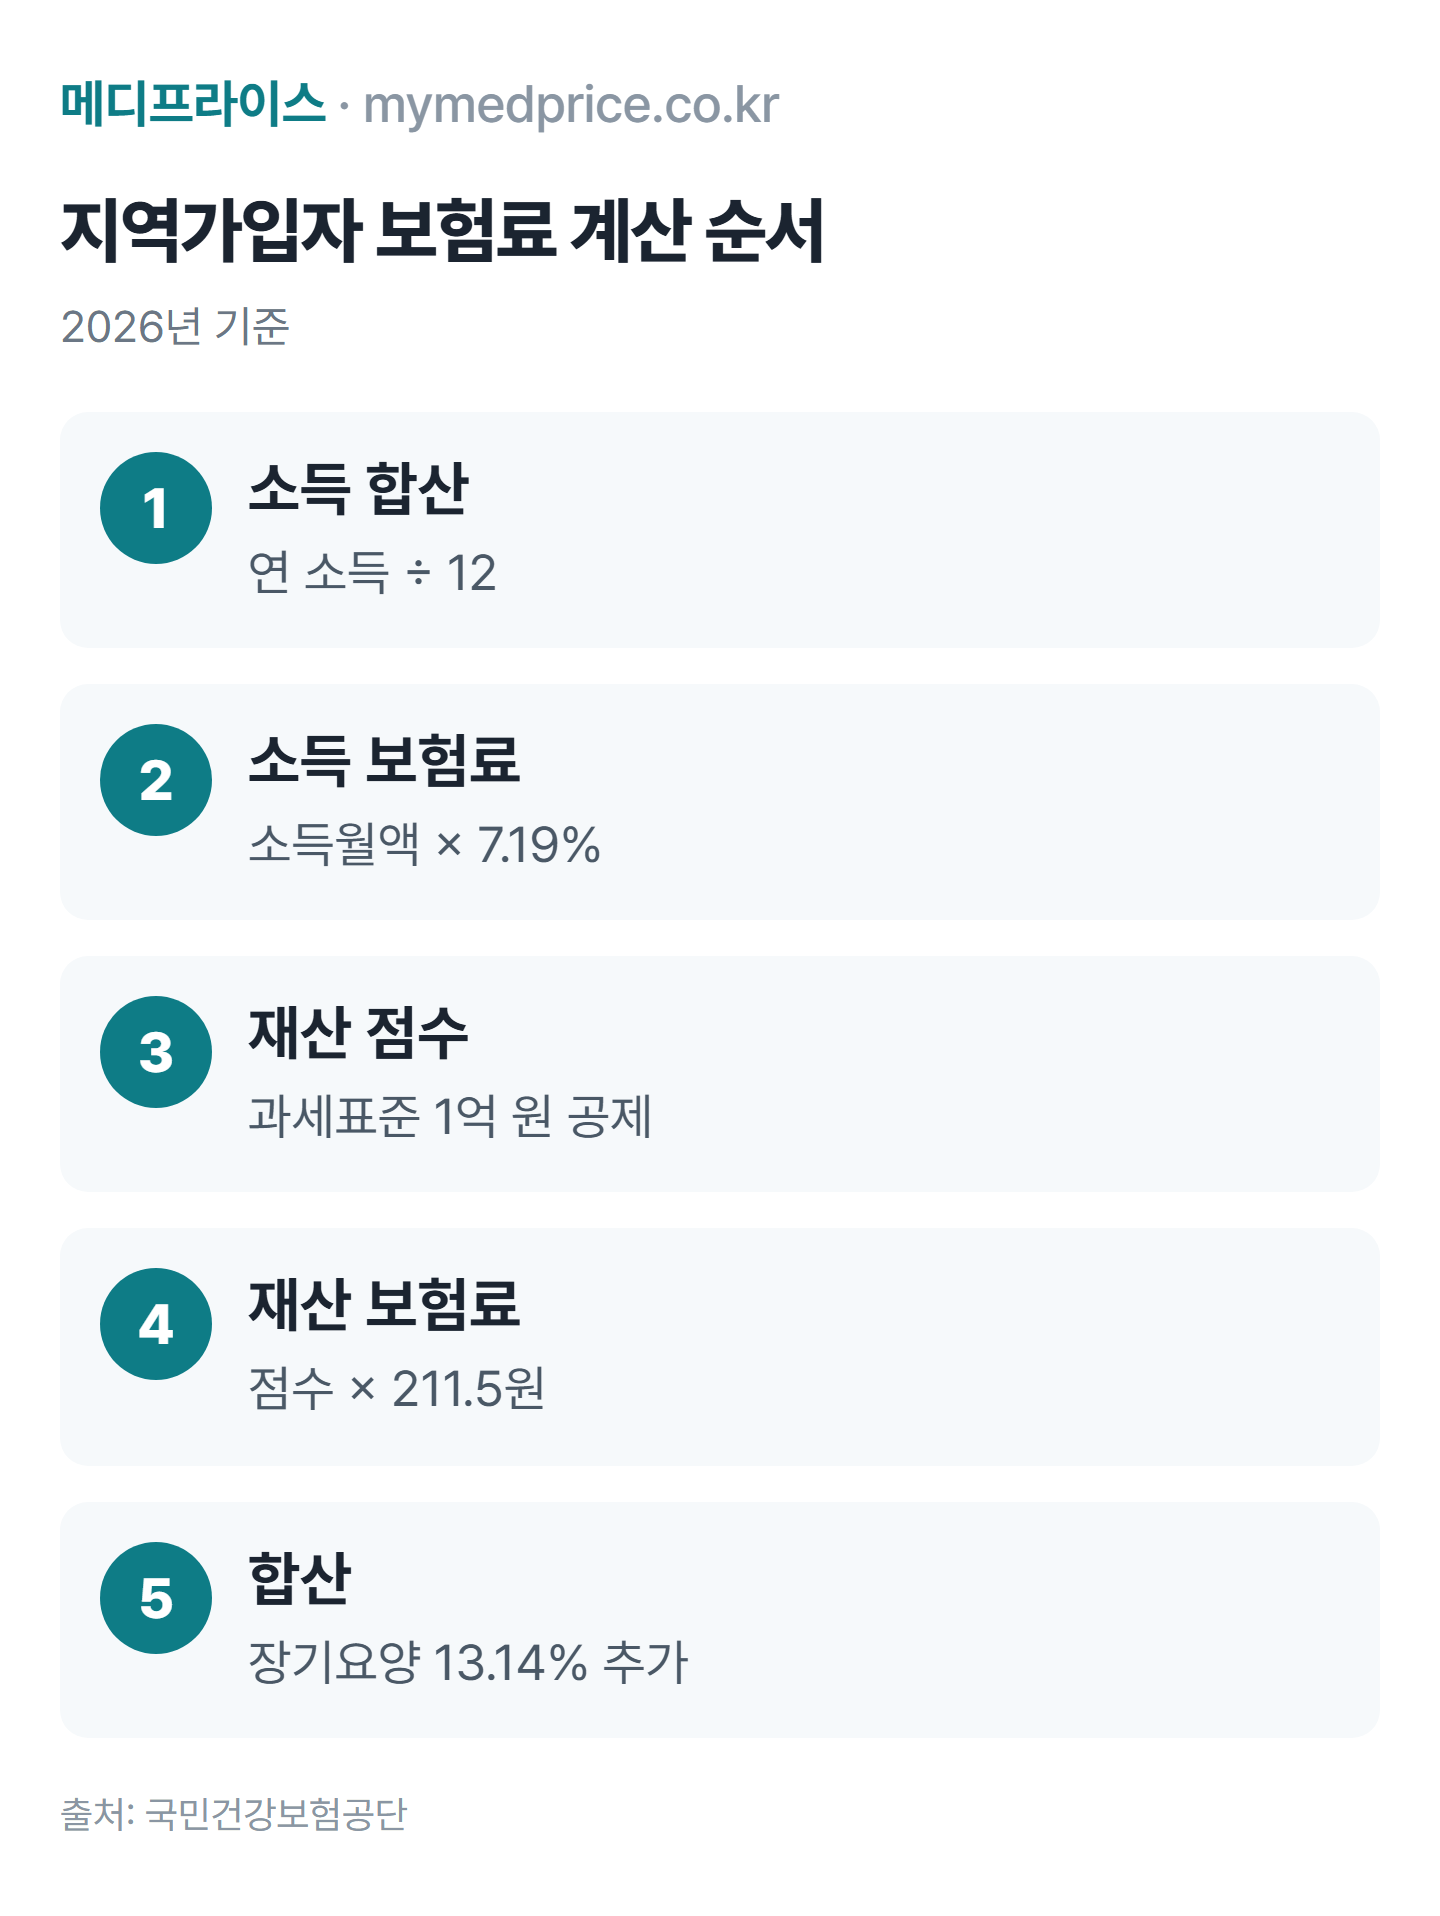
지역가입자는 소득과 재산을 함께 봅니다. 공식은 “소득월액 × 7.19% + 재산 점수 × 211.5원”이고, 회사가 없으니 전액 본인이 냅니다.
- 소득 합산: 사업·이자·배당·연금·근로·기타소득을 합쳐 12로 나눕니다. 다만 소득 종류에 따라 반영 비율이 다르고, 이자·배당은 금액이 적으면 빠지기도 해 정확한 금액은 공단 모의계산으로 확인하세요.
- 소득 보험료: 소득월액에 7.19%를 곱합니다.
- 재산 점수: 재산세 과세표준에서 1억 원을 뺀 금액으로 점수를 매깁니다.
- 재산 보험료: 재산 점수에 211.5원을 곱합니다.
- 합산: 두 금액을 더하고 장기요양보험료(13.14%)를 붙입니다.
예를 들어 연 소득 2,400만 원(전액 반영된다고 가정), 재산 점수 300점인 세대라면 월 200만 원 × 7.19% = 143,800원, 300점 × 211.5원 = 63,450원입니다. 합계 207,250원에 장기요양보험료 약 2만 7천 원이 더해집니다(재산 점수는 예시 값).
자동차도 보험료에 들어가나요?
2024년 2월분부터 지역가입자의 자동차 보험료는 폐지됐습니다. 같은 때 재산 기본공제도 5천만 원에서 1억 원으로 늘었습니다.
재산 점수는 재산 금액 구간별로 정해진 표를 따르기 때문에 직접 계산하기 어렵습니다. 국민건강보험공단 누리집의 4대보험료 모의계산을 쓰면 편합니다.
피부양자는 건강보험료를 내나요?
내지 않습니다. 직장가입자에게 생계를 의지하는 가족이 소득·재산 기준을 넘지 않으면 피부양자로 올라가 보험료 없이 같은 혜택을 받습니다.
| 구분 | 계산 기준 | 내는 사람 |
|---|---|---|
| 직장가입자 | 보수월액 × 7.19% | 본인·회사 절반 |
| 지역가입자 | 소득 + 재산 점수 | 세대 전액 |
| 피부양자 | 부과 없음 | 0원 |
2026년 피부양자 기준은 연 소득 2,000만 원 이하, 재산세 과세표준 5억 4천만 원 이하가 기본입니다. 세부 요건은 건강보험 피부양자 조건 2026에 정리했습니다.
내 건강보험료는 어디서 확인하나요?
국민건강보험공단 누리집이나 ‘건강보험25시’ 앱에서 납부 내역과 고지액을 볼 수 있습니다. 직장인은 매달 급여명세서에서도 확인됩니다.
직장가입자는 매년 4월쯤 전년도 보수를 기준으로 연말정산을 해서 차액을 더 내거나 돌려받습니다. 지역가입자는 새 소득·재산 자료를 반영해 11월부터 보험료가 바뀝니다.
보험료 수준은 병원비 상한액에도 영향을 줍니다. 보험료가 낮은 구간일수록 본인부담상한제 상한액도 낮아집니다.
자주 묻는 질문
월급 300만 원이면 건강보험료는 얼마인가요?
2026년 기준 300만 원 × 7.19% = 215,700원이고, 본인은 절반인 107,850원을 냅니다. 장기요양보험료 본인 부담 약 1만 4천 원이 따로 붙습니다.
장기요양보험료는 어떻게 계산하나요?
2026년 장기요양보험료율은 소득 대비 0.9448%입니다. 건강보험료에 13.14%를 곱해도 같은 금액이 나옵니다.
지역가입자 건강보험료 공식은 무엇인가요?
소득월액에 7.19%를 곱한 금액과 재산 점수에 211.5원을 곱한 금액을 더합니다. 재산은 1억 원을 공제한 뒤 점수를 매기고, 자동차는 2024년 2월부터 부과하지 않습니다.
건강보험료 최저 금액은 얼마인가요?
2026년 월별 보험료 하한은 직장가입자와 지역가입자 모두 20,160원입니다.
함께 보면 좋은 글
- 건강보험 피부양자 조건 2026 — 보험료를 안 내는 피부양자 소득·재산 기준을 볼 수 있어요
- 본인부담상한제 환급금 2026 — 보험료 구간에 따라 돌려받는 병원비 한도가 달라져요
- 건강보험 자격득실확인서 발급 방법 — 직장·지역·피부양자 중 내 자격을 서류로 확인하세요
출처
- 국민건강보험공단, 2026년 달라지는 건강·장기요양제도 안내 — nhis.or.kr
- 국민건강보험공단, 월별 건강보험료액의 상한과 하한에 관한 고시(2026.1.1. 시행) — nhis.or.kr
- 보건복지부, 2026년 건강보험료율 7.19%로 결정(2025.8.28.) — mohw.go.kr
- 보건복지부, 2026년도 장기요양보험료율 0.9448% 보도(2025.11.4.) — segye.com
- 보건복지부, 지역가입자 재산 기본공제 1억 원 확대·자동차 보험료 폐지(2024.2.) 보도 — biz.sbs.co.kr
작성: 메디프라이스 편집팀 · 정부·공공기관 공식 자료를 기준으로 정리 · 최종 확인 2026년 10월 4일
이 글은 공개된 보험료 기준을 쉽게 정리한 정보이며, 개인별 보험료는 국민건강보험공단(1577-1000) 산정 결과를 따릅니다. 계산 예시는 이해를 돕기 위한 값입니다.